Der Bundesfinanzhof (BFH) hat mit Urteil vom 13.08.2026 (Az. III R 12/25) wichtige Grundsätze zur und zur erweiterten gewerbesteuerlichen Grundstückskürzung bei der Überlassung von Dachflächen für Photovoltaikanlagen aufgestellt. Dabei stellte das Gericht klar, dass vertraglich eingeräumte Nutzungsrechte an Dachflächen grundsätzlich eine sachliche Verflechtung zwischen Besitz- und Betriebsgesellschaft begründen können. Voraussetzung ist allerdings, dass die überlassenen Nutzungsrechte für das Betriebsunternehmen eine wesentliche Betriebsgrundlage darstellen.
Entscheidend ist dabei die wirtschaftliche Bedeutung der überlassenen Flächen für das Betriebsunternehmen insgesamt. Eine nur untergeordnete Bedeutung innerhalb eines einzelnen Geschäftsbereichs reicht nicht aus. Darüber hinaus beschäftigte sich der BFH mit den Auswirkungen einer gewerbesteuerlichen Organschaft auf die erweiterte Grundstückskürzung.
Betrieb von Photovoltaikanlagen
Bei der Klägerin handelte es sich um ein bestandsverwaltendes Wohnungsunternehmen in der Rechtsform einer Kapitalgesellschaft. Das Unternehmen beschäftigte keine eigenen Mitarbeiter und hielt sämtliche Geschäftsanteile an einer Zwischenholding (W GmbH). Diese war ihrerseits alleinige Gesellschafterin einer weiteren Kapitalgesellschaft (S GmbH).
Die S GmbH war eine konzerninterne Dienstleistungsgesellschaft. Ihr Kerngeschäft bestand überwiegend in der Erbringung von Dienstleistungen zur Bewirtschaftung von Wohnungs- und Gewerbeimmobilien innerhalb der Unternehmensgruppe. Daneben übernahm sie Aufgaben der Konzernfinanzierung und des Cash-Pool-Managements.
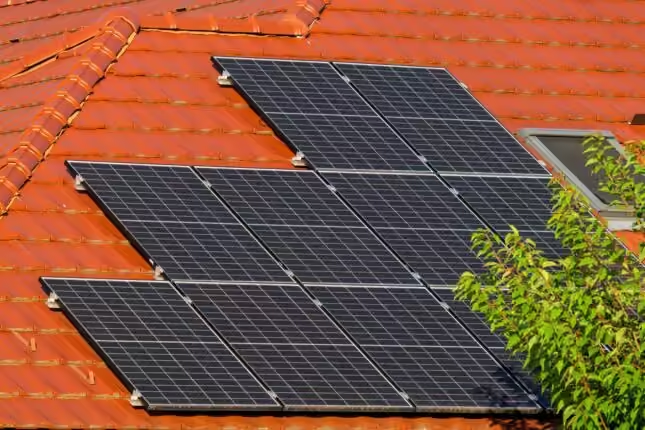
Im Jahr 2008 nahm die S GmbH zusätzlich den Betrieb von Photovoltaikanlagen auf. Hierfür mietete sie Dachflächen sowohl von der Klägerin als auch von konzernfremden Gebäudeeigentümern an. Auf den Dachflächen errichtete und betrieb sie Photovoltaikanlagen. Den erzeugten Strom speiste sie gegen Vergütung in das öffentliche Stromnetz ein.
Die Überlassung der Dachflächen durch die Klägerin erfolgte zunächst unentgeltlich. Ab Januar 2009 wurde ein Nutzungsentgelt vereinbart.
Umsätze aus Photovoltaikanlagen von geringer Bedeutung
Die Umsätze aus dem Betrieb der Photovoltaikanlagen hatten im Verhältnis zum Gesamtumsatz der S GmbH allerdings nur eine geringe Bedeutung:
-
Im Jahr 2008 wurden noch keine Umsätze aus der Photovoltaiktätigkeit erzielt.
-
Im Jahr 2009 betrug der Anteil der Photovoltaikumsätze am Gesamtumsatz 0,38 %.
-
Im Jahr 2010 belief sich der Anteil auf 0,71 %.
Gewerbesteuerlich bestand eine Organschaft, bei der die Klägerin Organträgerin der W GmbH und diese wiederum Organträgerin der S GmbH war.
Erweiterte Grundstückskürzung beantragt
Die Klägerin beantragte für die Streitjahre 2008 bis 2010 die erweiterte Grundstückskürzung nach § 9 Nr. 1 Satz 2 GewStG.
Das Finanzamt versagte die erweiterte Kürzung im Anschluss an eine Betriebsprüfung. Es vertrat die Auffassung, dass durch die Überlassung der Dachflächen eine Betriebsaufspaltung zwischen der Klägerin und der S GmbH begründet worden sei. Die Dachflächen stellten für den Betrieb der Photovoltaikanlagen wesentliche Betriebsgrundlagen dar. Damit sei die Klägerin originär gewerblich tätig geworden, sodass die Voraussetzungen für die erweiterte Grundstückskürzung nicht mehr vorgelegen hätten.
FG Düsseldorf gibt Klage überwiegend statt
Das Finanzgericht Düsseldorf gab der Klage mit Urteil vom 19.02.2025 (Az. 5 K 814/22 G,F) überwiegend statt. Es verneinte eine sachliche Verflechtung, weil die Dachflächenüberlassung für das Gesamtunternehmen der S GmbH lediglich von untergeordneter Bedeutung gewesen sei.
Gegen diese Entscheidung legte das Finanzamt Revision beim BFH ein.
Urteil des BFH
Der BFH wies die Revision des Finanzamts hinsichtlich des Streitjahres 2008 zurück. Für die Streitjahre 2009 und 2010 hob er das Urteil des Finanzgerichts dagegen teilweise auf und verwies die Sache zur erneuten Verhandlung und Entscheidung an das Finanzgericht Düsseldorf zurück.
In der zentralen Rechtsfrage bestätigte der BFH die Auffassung des Finanzgerichts: Die Überlassung der Dachflächen begründete im Streitfall keine Betriebsaufspaltung, da es an einer sachlichen Verflechtung fehlte.
Der BFH stellte insbesondere klar, dass vertraglich eingeräumte Nutzungsrechte an Dachflächen für den Betrieb von Photovoltaikanlagen grundsätzlich eine sachliche Verflechtung begründen können. Voraussetzung ist jedoch, dass diese Nutzungsrechte für das Betriebsunternehmen eine wesentliche Betriebsgrundlage darstellen.
Untergeordneter Geschäftsbereich
Eine solche Wesentlichkeit lag im Streitfall nicht vor. Die Photovoltaiktätigkeit stellte lediglich einen untergeordneten Geschäftsbereich der S GmbH dar. Die entsprechenden Umsätze machten weniger als 1 % des Gesamtumsatzes aus. Auch für die übrigen Geschäftsbereiche der S GmbH hatte die Photovoltaiktätigkeit keine wesentliche Bedeutung.
Damit scheiterte die Annahme einer Betriebsaufspaltung an der fehlenden sachlichen Verflechtung.
Allerdings war damit noch nicht abschließend geklärt, ob der Klägerin die erweiterte Grundstückskürzung für die Jahre 2009 und 2010 in vollem Umfang zustand. Insoweit musste das Finanzgericht noch prüfen, welche Auswirkungen die gewerbesteuerliche Organschaft und die konzerninterne Überlassung der Dachflächen auf die Kürzung hatten.
Sachliche Verflechtung durch vertragliche Nutzungsrechte
Eine Betriebsaufspaltung setzt nach ständiger Rechtsprechung des BFH eine sachliche und eine personelle Verflechtung zwischen Besitz- und Betriebsunternehmen voraus. Eine sachliche Verflechtung liegt vor, wenn das Besitzunternehmen dem Betriebsunternehmen mindestens eine wesentliche Betriebsgrundlage zur Nutzung überlässt.
Der BFH stellte zunächst klar, dass hierfür nicht zwingend die Überlassung eines Grundstücks oder eines Gebäudes als Ganzes erforderlich ist. Auch rein schuldrechtliche Nutzungsrechte und damit obligatorische Rechtspositionen können eine sachliche Verflechtung begründen.
Die vertraglich eingeräumten Nutzungsrechte an den Dachflächen für den Betrieb der Photovoltaikanlagen kamen daher grundsätzlich als Gegenstand einer sachlichen Verflechtung in Betracht.
Maßgeblich ist die Perspektive des Betriebsunternehmens
Entscheidend war im Streitfall jedoch, ob die überlassenen Dachflächen für die S GmbH eine wesentliche Betriebsgrundlage darstellten. Nach Auffassung des BFH ist hierfür allein die Perspektive des Betriebsunternehmens maßgeblich. Es kommt also darauf an, welche wirtschaftliche und funktionale Bedeutung das überlassene Wirtschaftsgut für das Betriebsunternehmen insgesamt besitzt.
Die Beurteilung darf sich nicht auf einen einzelnen Geschäftsbereich beschränken. Vielmehr ist eine Gesamtbildbetrachtung erforderlich.
Ein Wirtschaftsgut muss für das Gesamtunternehmen ein erhebliches Gewicht haben. Es reicht nicht aus, dass es lediglich für einen einzelnen Geschäftsbereich von wesentlicher Bedeutung ist, wenn dieser Geschäftsbereich im Verhältnis zur gesamten unternehmerischen Tätigkeit nur eine untergeordnete Rolle spielt.
Keine wesentliche Betriebsgrundlage bei untergeordneter Photovoltaiktätigkeit
Im konkreten Fall war die S GmbH in erster Linie als konzerninterne Dienstleistungsgesellschaft tätig. Ihr Schwerpunkt lag in der Bewirtschaftung von Wohnungs- und Gewerbeimmobilien sowie in der Konzernfinanzierung.
Der Betrieb der Photovoltaikanlagen stellte dagegen lediglich einen zusätzlichen Geschäftsbereich dar. Der BFH stellte insbesondere auf die geringen Umsatzanteile der Photovoltaiktätigkeit ab. Diese betrugen 0,38 % im Jahr 2009 und 0,71 % im Jahr 2010.
Hinzu kam, dass die Photovoltaiktätigkeit weder für das Kerngeschäft der S GmbH noch für deren übrige Geschäftsbereiche von wesentlicher Bedeutung war. Das Property-Management hätte ohne Einschränkungen auch ohne den Betrieb der Photovoltaikanlagen fortgeführt werden können.
Selbst die Photovoltaiktätigkeit hätte in einem geringeren Umfang auch ohne die von der Klägerin überlassenen Dachflächen weiterbetrieben werden können, da die S GmbH zusätzlich Dachflächen konzernfremder Eigentümer angemietet hatte.
Damit kam den überlassenen Dachflächen im Rahmen der Gesamtbetrachtung lediglich eine untergeordnete Bedeutung zu.
Keine automatische Anwendung der Filialrechtsprechung
Der BFH setzte sich außerdem mit der sogenannten Filialrechtsprechung auseinander. Nach dieser Rechtsprechung können einzelne Grundstücke oder Geschäftslokale auch dann wesentliche Betriebsgrundlagen darstellen, wenn sie im Verhältnis zur gesamten betrieblichen Nutzfläche nur einen geringen Anteil ausmachen.
Der BFH stellte jedoch klar, dass daraus nicht folgt, dass jedes überlassene Wirtschaftsgut, dem innerhalb eines einzelnen Geschäftsbereichs eine betriebliche Funktion zukommt, automatisch eine sachliche Verflechtung begründet.
Auch unter Berücksichtigung der Filialrechtsprechung ist vielmehr eine Gesamtbildbetrachtung erforderlich. Maßgeblich bleibt, ob das überlassene Wirtschaftsgut für das gesamte Betriebsunternehmen eine funktional nicht nur untergeordnete Bedeutung besitzt.
Diese Voraussetzung war im Streitfall nicht erfüllt.
Keine Bedeutung der Konzerninteressen für die Wesentlichkeit
Der BFH stellte ferner klar, dass für die Beurteilung der wesentlichen Betriebsgrundlage ausschließlich die Perspektive des Betriebsunternehmens entscheidend ist.
Dass die Stromerzeugung aus Photovoltaikanlagen möglicherweise für den gesamten Konzern oder die Besitzgesellschaft von besonderem Interesse war, änderte daran nichts.
Insbesondere konnte eine mögliche Bedeutung der Photovoltaiktätigkeit für die Nachhaltigkeitsstrategie des Konzerns nicht ohne Weiteres auf die S GmbH übertragen werden. Maßgeblich war vielmehr, welche wirtschaftliche Bedeutung die Photovoltaiktätigkeit für die S GmbH selbst hatte.
Auswirkungen der gewerbesteuerlichen Organschaft
Neben der Frage der Betriebsaufspaltung beschäftigte sich der BFH mit den Auswirkungen der gewerbesteuerlichen Organschaft auf die erweiterte Grundstückskürzung.
Nach ständiger Rechtsprechung sind Hinzurechnungs- und Kürzungsvorschriften innerhalb eines Organkreises grundsätzlich nur dann anzuwenden, wenn sich ihre Wirkungen ausgleichen.
Werden lediglich einzelne Wirtschaftsgüter innerhalb des Organkreises zur Nutzung überlassen und liegen die Voraussetzungen für die erweiterte Grundstückskürzung im Übrigen vor, muss durch eine entsprechende Korrektur verhindert werden, dass es zu einer ungerechtfertigten steuerlichen Entlastung des Organträgers kommt.
Das Finanzgericht hatte hierzu keine ausreichenden Feststellungen getroffen. Insbesondere war nicht geklärt, ob die Erträge aus der entgeltlichen Überlassung der Dachflächen in den gewährten Kürzungsbeträgen enthalten waren und ob die entsprechenden Aufwendungen bei der Organgesellschaft gewerbesteuerlich berücksichtigt worden waren.
Der BFH verwies die Sache deshalb hinsichtlich der Streitjahre 2009 und 2010 an das Finanzgericht zurück.
Die Zurückverweisung stützt der BFH laut Urteilsvolltext auf § 126 Abs. 3 Satz 1 Nr. 2 FGO. Die Entscheidung über die Kosten des Verfahrens hat er dem Finanzgericht übertragen.
Nach dem Urteil kommt eine vollständige Versagung der erweiterten Kürzung nicht in Betracht, weil die Klägerin nicht alle Immobilien an Organgesellschaften vermietet hatte. In Betracht kommt nur, dass die Dachflächenmieten fehlerhaft berücksichtigt wurden. Das Finanzgericht muss daher klären, ob die Dachflächenmieten bei der S GmbH zu Unrecht nach § 8 Nr. 1 Buchst. e GewStG hinzugerechnet und von der Klägerin zu Unrecht in die erweiterte Kürzung einbezogen wurden. Trifft das zu, ist dies nach dem fünften Leitsatz des Urteils durch eine Korrektur im Organkreis auszugleichen.
Bedeutung für die Praxis
Das Urteil konkretisiert die Voraussetzungen einer sachlichen Verflechtung bei der Überlassung von Dachflächen für Photovoltaikanlagen.
Für die Praxis ist insbesondere relevant, dass die Einräumung vertraglicher Nutzungsrechte an Dachflächen grundsätzlich eine sachliche Verflechtung begründen kann. Entscheidend ist allerdings, ob diese Nutzungsrechte für das Betriebsunternehmen eine wesentliche Betriebsgrundlage darstellen.
Hierfür ist eine Gesamtbildbetrachtung erforderlich. Dabei sind insbesondere die wirtschaftliche Bedeutung der Photovoltaiktätigkeit, ihre Umsatzanteile und ihre funktionale Bedeutung für die übrigen Geschäftsbereiche des Betriebsunternehmens zu berücksichtigen.
Der BFH macht zugleich deutlich, dass eine untergeordnete Bedeutung innerhalb des Gesamtunternehmens gegen das Vorliegen einer wesentlichen Betriebsgrundlage sprechen kann. Die im Streitfall festgestellten Umsatzanteile von weniger als 1 % waren dabei ein wesentliches Indiz. Eine allgemeingültige Umsatzgrenze von 1 % hat der BFH allerdings nicht aufgestellt.
Unternehmen sollten darüber hinaus die gewerbesteuerlichen Folgen konzerninterner Nutzungsüberlassungen beachten. Selbst wenn keine Betriebsaufspaltung vorliegt, können sich innerhalb einer gewerbesteuerlichen Organschaft Korrekturen auf den Umfang der erweiterten Grundstückskürzung auswirken.
Das Urteil schafft damit wichtige Klarheit für Grundstücksunternehmen, die Dachflächen an konzernverbundene Gesellschaften für den Betrieb von Photovoltaikanlagen überlassen. Zugleich zeigt es, dass die Prüfung der erweiterten Grundstückskürzung stets die konkreten betrieblichen Verhältnisse und die Auswirkungen einer bestehenden Organschaft berücksichtigen muss.
MTR Legal Rechtsanwälte unterstützt Unternehmen, Investoren und vermögende Privatpersonen bei steuerrechtlichen Fragestellungen mit wirtschaftsrechtlichem Bezug. Weitere Informationen finden Sie unter Rechtsberatung im Steuerrecht.