Par un arrêt du 13 août 2026 (Az. III R 12/25, numéro de dossier), le Bundesfinanzhof (BFH, Cour fédérale des finances) a dégagé des principes importants concernant la scission d’entreprise et l’abattement étendu de taxe professionnelle applicable aux biens immobiliers lors de la mise à disposition de surfaces de toiture destinées à des installations photovoltaïques. La juridiction a précisé que des droits d’utilisation de surfaces de toiture accordés par contrat peuvent, en principe, créer une imbrication matérielle entre la société détentrice des actifs et la société d’exploitation. Il faut toutefois que les droits d’utilisation concédés constituent un actif essentiel à l’exploitation de la société opérationnelle.
À cet égard, l’importance économique des surfaces mises à disposition pour l’ensemble de la société d’exploitation est déterminante. Une importance seulement secondaire au sein d’une activité particulière ne suffit pas. Le BFH s’est également penché sur les effets d’une intégration fiscale en matière de taxe professionnelle sur l’abattement étendu applicable aux biens immobiliers.
Exploitation d’installations photovoltaïques
La requérante était une société immobilière de gestion de patrimoine constituée sous la forme d’une société de capitaux. Elle n’employait aucun salarié et détenait l’intégralité des parts d’une société holding intermédiaire (W GmbH). Celle-ci était à son tour l’associée unique d’une autre société de capitaux (S GmbH).
La S GmbH était une société de services intragroupe. Son activité principale consistait essentiellement à fournir des services de gestion de biens immobiliers résidentiels et commerciaux au sein du groupe. Elle assumait également des missions de financement du groupe et de gestion de la trésorerie centralisée.
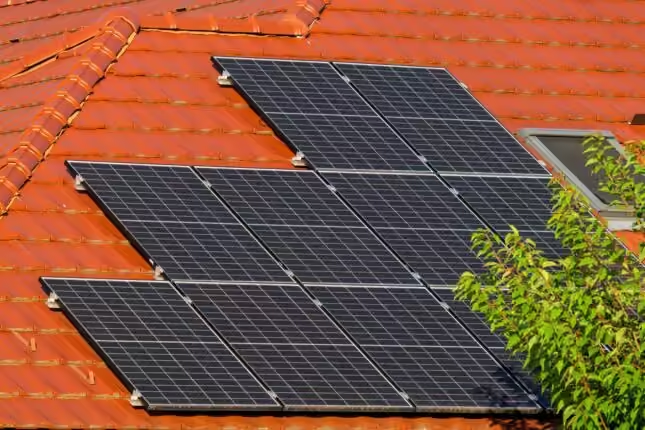
En 2008, la S GmbH a en outre commencé à exploiter des installations photovoltaïques. À cette fin, elle a pris en location des surfaces de toiture auprès de la requérante ainsi que de propriétaires d’immeubles extérieurs au groupe. Elle a construit et exploité des installations photovoltaïques sur ces surfaces. Elle injectait l’électricité produite dans le réseau électrique public en contrepartie d’une rémunération.
Dans un premier temps, la requérante a mis les surfaces de toiture à disposition à titre gratuit. Une redevance d’utilisation a été convenue à compter de janvier 2009.
Faible importance du chiffre d’affaires généré par les installations photovoltaïques
Le chiffre d’affaires issu de l’exploitation des installations photovoltaïques ne représentait toutefois qu’une faible part du chiffre d’affaires total de la S GmbH :
-
En 2008, l’activité photovoltaïque n’avait encore généré aucun chiffre d’affaires.
-
En 2009, la part du chiffre d’affaires photovoltaïque dans le chiffre d’affaires total s’élevait à 0,38 %.
-
En 2010, cette part s’élevait à 0,71 %.
Il existait une intégration fiscale en matière de taxe professionnelle dans laquelle la requérante était l’entité tête de groupe de W GmbH, laquelle était à son tour l’entité tête de groupe de S GmbH.
Demande d’abattement étendu applicable aux biens immobiliers
Pour les exercices litigieux 2008 à 2010, la requérante a demandé à bénéficier de l’abattement étendu applicable aux biens immobiliers conformément au § 9 Nr. 1 Satz 2 GewStG (loi allemande relative à la taxe professionnelle).
À la suite d’un contrôle fiscal, le Finanzamt (administration fiscale) a refusé l’abattement étendu. Il estimait que la mise à disposition des surfaces de toiture avait créé une scission d’entreprise entre la requérante et la S GmbH. Selon lui, les surfaces de toiture constituaient des actifs essentiels à l’exploitation des installations photovoltaïques. La requérante avait ainsi exercé une activité commerciale par nature, de sorte que les conditions de l’abattement étendu applicable aux biens immobiliers n’étaient plus remplies.
Le FG Düsseldorf fait largement droit au recours
Par un jugement du 19 février 2025 (Az. 5 K 814/22 G,F, numéro de dossier), le Finanzgericht Düsseldorf (FG Düsseldorf, tribunal des finances de Düsseldorf) a largement fait droit au recours. Il a exclu l’existence d’une imbrication matérielle au motif que la mise à disposition des surfaces de toiture ne revêtait qu’une importance secondaire pour l’ensemble de l’entreprise S GmbH.
Le Finanzamt a formé un recours en révision contre cette décision devant le BFH.
Arrêt du BFH
Le BFH a rejeté le recours en révision du Finanzamt concernant l’exercice litigieux 2008. En revanche, pour les exercices litigieux 2009 et 2010, il a partiellement annulé le jugement du Finanzgericht et renvoyé l’affaire devant le Finanzgericht Düsseldorf afin qu’il statue à nouveau après un nouvel examen.
Sur la question juridique centrale, le BFH a confirmé l’analyse du Finanzgericht : dans le cas d’espèce, la mise à disposition des surfaces de toiture n’avait pas créé de scission d’entreprise, faute d’imbrication matérielle.
Le BFH a notamment précisé que des droits d’utilisation de surfaces de toiture accordés par contrat pour l’exploitation d’installations photovoltaïques peuvent, en principe, créer une imbrication matérielle. Il faut toutefois que ces droits d’utilisation constituent un actif essentiel à l’exploitation de la société opérationnelle.
Activité secondaire
Dans le cas d’espèce, ce caractère essentiel faisait défaut. L’activité photovoltaïque ne constituait qu’une activité secondaire de la S GmbH. Le chiffre d’affaires correspondant représentait moins de 1 % du chiffre d’affaires total. L’activité photovoltaïque ne revêtait pas non plus une importance essentielle pour les autres activités de la S GmbH.
L’existence d’une scission d’entreprise a donc été exclue en raison de l’absence d’imbrication matérielle.
Cette conclusion ne permettait toutefois pas encore de déterminer définitivement si la requérante pouvait bénéficier de l’intégralité de l’abattement étendu applicable aux biens immobiliers pour les années 2009 et 2010. À cet égard, le Finanzgericht devait encore examiner les effets de l’intégration fiscale en matière de taxe professionnelle et de la mise à disposition intragroupe des surfaces de toiture sur l’abattement.
Imbrication matérielle résultant de droits d’utilisation contractuels
Selon la jurisprudence constante du BFH, une scission d’entreprise suppose une imbrication matérielle et personnelle entre la société détentrice des actifs et la société d’exploitation. Il existe une imbrication matérielle lorsque la société détentrice des actifs met à la disposition de la société d’exploitation au moins un actif essentiel à son activité.
Le BFH a tout d’abord précisé qu’il n’est pas impératif, à cette fin, qu’un terrain ou un bâtiment soit mis à disposition dans son intégralité. De simples droits d’utilisation de nature contractuelle et, partant, des droits personnels peuvent également créer une imbrication matérielle.
Les droits contractuels d’utilisation des surfaces de toiture aux fins de l’exploitation des installations photovoltaïques pouvaient donc, en principe, constituer l’objet d’une imbrication matérielle.
Le point de vue de la société d’exploitation est déterminant
Dans le cas d’espèce, il était toutefois déterminant de savoir si les surfaces de toiture mises à disposition constituaient un actif essentiel à l’exploitation de la S GmbH. Selon le BFH, seul le point de vue de la société d’exploitation doit être retenu à cette fin. Il convient donc d’examiner l’importance économique et fonctionnelle que le bien mis à disposition revêt pour la société d’exploitation dans son ensemble.
L’appréciation ne peut se limiter à une seule activité. Elle doit au contraire reposer sur une analyse globale de la situation.
Un bien doit revêtir une importance significative pour l’ensemble de l’entreprise. Il ne suffit pas qu’il soit essentiel pour une activité particulière lorsque celle-ci ne joue qu’un rôle secondaire par rapport à l’ensemble de l’activité entrepreneuriale.
Absence d’actif essentiel en cas d’activité photovoltaïque secondaire
Dans le cas concret, la S GmbH exerçait principalement une activité de société de services intragroupe. Son activité était centrée sur la gestion de biens immobiliers résidentiels et commerciaux ainsi que sur le financement du groupe.
L’exploitation des installations photovoltaïques ne constituait en revanche qu’une activité complémentaire. Le BFH s’est notamment fondé sur les faibles parts du chiffre d’affaires imputables à l’activité photovoltaïque. Celles-ci s’élevaient à 0,38 % en 2009 et à 0,71 % en 2010.
À cela s’ajoutait le fait que l’activité photovoltaïque ne revêtait une importance essentielle ni pour l’activité principale de la S GmbH ni pour ses autres activités. La gestion immobilière aurait pu être poursuivie sans restriction même en l’absence d’exploitation des installations photovoltaïques.
L’activité photovoltaïque elle-même aurait pu être poursuivie à moindre échelle sans les surfaces de toiture mises à disposition par la requérante, puisque la S GmbH avait également pris en location des surfaces de toiture appartenant à des propriétaires extérieurs au groupe.
Dans le cadre de l’appréciation globale, les surfaces de toiture mises à disposition ne revêtaient donc qu’une importance secondaire.
Absence d’application automatique de la jurisprudence relative aux succursales
Le BFH s’est également penché sur la jurisprudence dite relative aux succursales. Selon cette jurisprudence, certains terrains ou locaux commerciaux peuvent constituer des actifs essentiels à l’exploitation même lorsqu’ils ne représentent qu’une faible part de la surface totale utilisée pour l’activité.
Le BFH a toutefois précisé qu’il n’en découle pas que tout bien mis à disposition remplissant une fonction opérationnelle au sein d’une activité particulière crée automatiquement une imbrication matérielle.
Même en tenant compte de la jurisprudence relative aux succursales, une appréciation globale de la situation reste nécessaire. Il demeure déterminant de savoir si le bien mis à disposition revêt, pour l’ensemble de la société d’exploitation, une importance fonctionnelle qui n’est pas seulement secondaire.
Cette condition n’était pas remplie dans le cas d’espèce.
Absence d’incidence des intérêts du groupe sur le caractère essentiel
Le BFH a en outre précisé que, pour déterminer si un actif est essentiel à l’exploitation, seul le point de vue de la société d’exploitation est déterminant.
Le fait que la production d’électricité au moyen d’installations photovoltaïques ait éventuellement présenté un intérêt particulier pour l’ensemble du groupe ou pour la société détentrice des actifs n’y changeait rien.
En particulier, l’importance éventuelle de l’activité photovoltaïque pour la stratégie de développement durable du groupe ne pouvait pas être transposée sans autre examen à la S GmbH. Il convenait plutôt de déterminer l’importance économique de l’activité photovoltaïque pour la S GmbH elle-même.
Effets de l’intégration fiscale en matière de taxe professionnelle
Outre la question de la scission d’entreprise, le BFH a examiné les effets de l’intégration fiscale en matière de taxe professionnelle sur l’abattement étendu applicable aux biens immobiliers.
Selon une jurisprudence constante, les dispositions relatives aux réintégrations et aux abattements ne doivent, en principe, être appliquées au sein d’un groupe fiscal que si leurs effets se compensent.
Lorsque seuls certains biens sont mis à disposition au sein du groupe fiscal et que les conditions de l’abattement étendu applicable aux biens immobiliers sont par ailleurs remplies, une correction appropriée doit empêcher que l’entité tête de groupe bénéficie d’un allègement fiscal injustifié.
Le Finanzgericht n’avait pas procédé à des constatations suffisantes à cet égard. Il n’avait notamment pas été établi si les revenus tirés de la mise à disposition onéreuse des surfaces de toiture étaient inclus dans les montants d’abattement accordés ni si les dépenses correspondantes avaient été prises en compte au titre de la taxe professionnelle au niveau de la société intégrée.
Le BFH a donc renvoyé l’affaire devant le Finanzgericht pour les exercices litigieux 2009 et 2010.
Selon le texte intégral de l’arrêt, le BFH fonde le renvoi sur le § 126 Abs. 3 Satz 1 Nr. 2 FGO (loi allemande relative à la procédure devant les juridictions financières). Il a confié au Finanzgericht le soin de statuer sur les dépens de la procédure.
Selon l’arrêt, un refus intégral de l’abattement étendu est exclu, car la requérante n’avait pas loué l’ensemble de ses biens immobiliers à des sociétés intégrées. Seule une prise en compte erronée des loyers relatifs aux surfaces de toiture est envisageable. Le Finanzgericht doit donc déterminer si ces loyers ont été pris en compte de manière erronée. Si tel est le cas, cette erreur devra, conformément au cinquième attendu de principe de l’arrêt, être compensée par une correction au sein du groupe fiscal.
Portée pratique
L’arrêt précise les conditions d’une imbrication matérielle en cas de mise à disposition de surfaces de toiture destinées à des installations photovoltaïques.
En pratique, il importe notamment de retenir que l’octroi de droits contractuels d’utilisation de surfaces de toiture peut, en principe, créer une imbrication matérielle. Il est toutefois déterminant de savoir si ces droits d’utilisation constituent un actif essentiel à l’exploitation de la société opérationnelle.
Une appréciation globale de la situation est nécessaire à cette fin. Il convient notamment de tenir compte de l’importance économique de l’activité photovoltaïque, de sa part dans le chiffre d’affaires et de son importance fonctionnelle pour les autres activités de la société d’exploitation.
Le BFH indique également clairement qu’une importance secondaire au regard de l’ensemble de l’entreprise peut s’opposer à la qualification d’actif essentiel à l’exploitation. Les parts du chiffre d’affaires inférieures à 1 % constatées dans le cas d’espèce constituaient à cet égard un indice déterminant. Le BFH n’a toutefois fixé aucun seuil général de chiffre d’affaires de 1 %.
Les entreprises doivent en outre tenir compte des conséquences, en matière de taxe professionnelle, des mises à disposition de droits d’utilisation au sein d’un groupe. Même en l’absence de scission d’entreprise, des corrections effectuées dans le cadre d’une intégration fiscale en matière de taxe professionnelle peuvent avoir une incidence sur l’étendue de l’abattement étendu applicable aux biens immobiliers.
L’arrêt apporte ainsi d’importantes clarifications aux sociétés immobilières qui mettent des surfaces de toiture à la disposition de sociétés du même groupe aux fins de l’exploitation d’installations photovoltaïques. Il montre également que l’examen de l’abattement étendu applicable aux biens immobiliers doit toujours tenir compte des circonstances opérationnelles concrètes et des effets d’une intégration fiscale existante.
MTR Legal Rechtsanwälte accompagne les entreprises, les investisseurs et les particuliers fortunés dans les problématiques de droit fiscal présentant un lien avec le droit des affaires. Vous trouverez de plus amples informations sous Conseil juridique en droit fiscal.