El Bundesfinanzhof (BFH, Tribunal Supremo Fiscal alemán), mediante sentencia de 13.08.2026 (Az. III R 12/25, número de expediente), ha establecido importantes principios sobre la escisión empresarial y la reducción ampliada del impuesto sobre actividades económicas aplicable a inmuebles en caso de cesión de cubiertas para instalaciones fotovoltaicas. El tribunal aclaró que los derechos de uso de cubiertas concedidos contractualmente pueden dar lugar, en principio, a una vinculación material entre la sociedad patrimonial y la sociedad operativa. No obstante, para ello es necesario que los derechos de uso cedidos constituyan un activo esencial para la actividad de la sociedad operativa.
A este respecto, resulta determinante la importancia económica que las superficies cedidas revisten para la sociedad operativa en su conjunto. No basta con que tengan una importancia meramente secundaria dentro de una sola línea de negocio. Asimismo, el BFH examinó los efectos de una unidad fiscal a efectos del impuesto sobre actividades económicas sobre la reducción ampliada aplicable a inmuebles.
Explotación de instalaciones fotovoltaicas
La demandante era una empresa dedicada a la gestión de su propia cartera de viviendas y constituida como sociedad de capital. La empresa no contaba con empleados propios y poseía la totalidad de las participaciones de una sociedad holding intermedia (W GmbH). Esta, a su vez, era la única socia de otra sociedad de capital (S GmbH).
La S GmbH era una sociedad interna de servicios del grupo. Su actividad principal consistía predominantemente en prestar servicios de gestión de inmuebles residenciales y comerciales dentro del grupo empresarial. Además, asumía funciones de financiación del grupo y de gestión de tesorería centralizada.
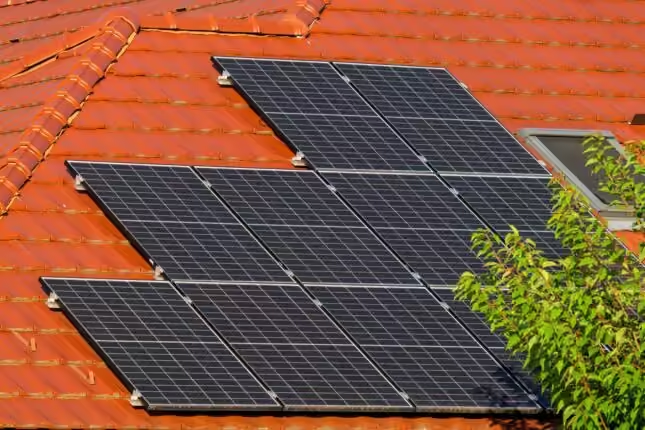
En 2008, la S GmbH comenzó también a explotar instalaciones fotovoltaicas. Para ello, arrendó cubiertas tanto a la demandante como a propietarios de edificios ajenos al grupo. En dichas cubiertas construyó y explotó instalaciones fotovoltaicas. La electricidad generada se inyectaba en la red eléctrica pública a cambio de una remuneración.
La demandante cedió inicialmente las cubiertas a título gratuito. A partir de enero de 2009 se acordó una contraprestación por su uso.
Escasa relevancia de los ingresos procedentes de las instalaciones fotovoltaicas
Sin embargo, los ingresos procedentes de la explotación de las instalaciones fotovoltaicas solo tenían una importancia reducida en relación con los ingresos totales de la S GmbH:
-
En 2008 todavía no se obtuvieron ingresos por la actividad fotovoltaica.
-
En 2009, los ingresos de la actividad fotovoltaica representaron el 0,38 % de los ingresos totales.
-
En 2010, dicha proporción ascendió al 0,71 %.
A efectos del impuesto sobre actividades económicas existía una unidad fiscal en la que la demandante era la entidad dominante de W GmbH y esta, a su vez, la entidad dominante de S GmbH.
Solicitud de la reducción ampliada aplicable a inmuebles
La demandante solicitó para los ejercicios controvertidos de 2008 a 2010 la reducción ampliada aplicable a inmuebles con arreglo al § 9 Nr. 1 Satz 2 GewStG (Ley alemana del Impuesto sobre Actividades Económicas).
Tras una inspección fiscal, el Finanzamt (Administración tributaria alemana) denegó la reducción ampliada. Consideró que la cesión de las cubiertas había dado lugar a una escisión empresarial entre la demandante y la S GmbH. Las cubiertas constituían activos esenciales para la explotación de las instalaciones fotovoltaicas. Por tanto, la demandante había pasado a ejercer una actividad empresarial por naturaleza, de modo que habían dejado de cumplirse los requisitos de la reducción ampliada aplicable a inmuebles.
El FG Düsseldorf estima la demanda en su mayor parte
El Finanzgericht Düsseldorf (FG Düsseldorf, Tribunal Fiscal de Düsseldorf) estimó la demanda en su mayor parte mediante sentencia de 19.02.2025 (Az. 5 K 814/22 G,F, número de expediente). Negó la existencia de una vinculación material porque la cesión de las cubiertas solo tenía una importancia secundaria para la actividad global de la S GmbH.
El Finanzamt interpuso recurso de casación ante el BFH contra esta resolución.
Sentencia del BFH
El BFH desestimó el recurso de casación del Finanzamt en lo que respecta al ejercicio controvertido de 2008. En cambio, para los ejercicios controvertidos de 2009 y 2010 anuló parcialmente la sentencia del Finanzgericht y devolvió el asunto al Finanzgericht Düsseldorf para que celebrase una nueva vista y dictase una nueva resolución.
Respecto a la cuestión jurídica central, el BFH confirmó el criterio del Finanzgericht: en el caso controvertido, la cesión de las cubiertas no dio lugar a una escisión empresarial, dado que no existía vinculación material.
El BFH aclaró, en particular, que los derechos de uso de cubiertas concedidos contractualmente para explotar instalaciones fotovoltaicas pueden dar lugar, en principio, a una vinculación material. No obstante, es necesario que tales derechos de uso constituyan un activo esencial para la actividad de la sociedad operativa.
Línea de negocio secundaria
En el caso controvertido no concurría tal carácter esencial. La actividad fotovoltaica solo constituía una línea de negocio secundaria de la S GmbH. Los ingresos correspondientes representaban menos del 1 % de los ingresos totales. La actividad fotovoltaica tampoco tenía una importancia esencial para las demás líneas de negocio de la S GmbH.
Por consiguiente, no podía apreciarse una escisión empresarial debido a la inexistencia de vinculación material.
Sin embargo, aún no se había aclarado definitivamente si la demandante tenía derecho a la reducción ampliada aplicable a inmuebles en su totalidad para los años 2009 y 2010. A este respecto, el Finanzgericht aún debía examinar qué efectos tenían sobre la reducción la unidad fiscal a efectos del impuesto sobre actividades económicas y la cesión de las cubiertas dentro del grupo.
Vinculación material mediante derechos de uso contractuales
Según reiterada jurisprudencia del BFH, una escisión empresarial requiere una vinculación material y personal entre la sociedad patrimonial y la sociedad operativa. Existe vinculación material cuando la sociedad patrimonial cede a la sociedad operativa para su uso al menos un activo esencial para la actividad.
El BFH aclaró inicialmente que, a tal efecto, no es imprescindible ceder un terreno o un edificio en su totalidad. También los derechos de uso de carácter meramente contractual y, por tanto, las posiciones jurídicas de naturaleza obligacional pueden dar lugar a una vinculación material.
En consecuencia, los derechos de uso de las cubiertas concedidos contractualmente para explotar las instalaciones fotovoltaicas podían constituir, en principio, el objeto de una vinculación material.
La perspectiva de la sociedad operativa es determinante
Sin embargo, en el caso controvertido resultaba determinante si las cubiertas cedidas constituían un activo esencial para la actividad de la S GmbH. Según el BFH, a estos efectos solo es relevante la perspectiva de la sociedad operativa. Por tanto, debe atenderse a la importancia económica y funcional que el activo cedido tiene para la sociedad operativa en su conjunto.
La valoración no puede limitarse a una sola línea de negocio. Por el contrario, es necesaria una apreciación global de las circunstancias.
El activo debe tener un peso considerable para el conjunto de la empresa. No basta con que únicamente tenga una importancia esencial para una sola línea de negocio si esta desempeña un papel meramente secundario en relación con la actividad empresarial en su totalidad.
Inexistencia de un activo empresarial esencial cuando la actividad fotovoltaica es secundaria
En el caso concreto, la S GmbH operaba principalmente como sociedad interna de servicios del grupo. Su actividad se centraba en la gestión de inmuebles residenciales y comerciales, así como en la financiación del grupo.
En cambio, la explotación de las instalaciones fotovoltaicas solo constituía una línea de negocio adicional. El BFH se basó, en particular, en la reducida proporción de ingresos procedentes de la actividad fotovoltaica. Esta ascendía al 0,38 % en 2009 y al 0,71 % en 2010.
A ello se añadía que la actividad fotovoltaica no tenía una importancia esencial ni para la actividad principal de la S GmbH ni para sus demás líneas de negocio. La gestión inmobiliaria podría haberse seguido desarrollando sin limitaciones incluso sin la explotación de las instalaciones fotovoltaicas.
Incluso la actividad fotovoltaica podría haberse continuado a menor escala sin las cubiertas cedidas por la demandante, ya que la S GmbH también había arrendado cubiertas pertenecientes a propietarios ajenos al grupo.
Por tanto, en el marco de la valoración global, las cubiertas cedidas solo tenían una importancia secundaria.
Inaplicabilidad automática de la jurisprudencia sobre sucursales
El BFH también examinó la denominada jurisprudencia sobre sucursales. Según esta jurisprudencia, determinados inmuebles o locales comerciales pueden constituir activos esenciales para la actividad aunque solo representen una pequeña proporción de la superficie total utilizada por la empresa.
No obstante, el BFH aclaró que de ello no se desprende que todo activo cedido que cumpla una función empresarial dentro de una sola línea de negocio dé lugar automáticamente a una vinculación material.
También teniendo en cuenta la jurisprudencia sobre sucursales es necesaria una valoración global de las circunstancias. Sigue siendo determinante si el activo cedido reviste una importancia funcional que no sea meramente secundaria para la sociedad operativa en su conjunto.
Este requisito no se cumplía en el caso controvertido.
Irrelevancia de los intereses del grupo para determinar el carácter esencial
El BFH aclaró asimismo que, para valorar si se trata de un activo esencial para la actividad, resulta determinante exclusivamente la perspectiva de la sociedad operativa.
El hecho de que la generación de electricidad mediante instalaciones fotovoltaicas pudiera revestir un interés especial para el grupo en su conjunto o para la sociedad patrimonial no alteraba esta conclusión.
En particular, la posible importancia de la actividad fotovoltaica para la estrategia de sostenibilidad del grupo no podía trasladarse sin más a la S GmbH. Lo determinante era, por el contrario, la importancia económica que la actividad fotovoltaica tenía para la propia S GmbH.
Efectos de la unidad fiscal a efectos del impuesto sobre actividades económicas
Además de la cuestión de la escisión empresarial, el BFH examinó los efectos de la unidad fiscal a efectos del impuesto sobre actividades económicas sobre la reducción ampliada aplicable a inmuebles.
Según reiterada jurisprudencia, las disposiciones relativas a adiciones y reducciones dentro de un grupo fiscal solo son aplicables, en principio, cuando sus efectos se compensan entre sí.
Si dentro del grupo fiscal solo se ceden para su uso determinados activos y, por lo demás, se cumplen los requisitos de la reducción ampliada aplicable a inmuebles, deberá evitarse mediante la correspondiente corrección que la entidad dominante obtenga una ventaja fiscal injustificada.
El Finanzgericht no había realizado suficientes constataciones al respecto. En particular, no se había aclarado si los ingresos derivados de la cesión onerosa de las cubiertas estaban incluidos en los importes de reducción concedidos ni si los gastos correspondientes se habían tenido en cuenta a efectos del impuesto sobre actividades económicas de la sociedad integrada en el grupo fiscal.
Por ello, el BFH devolvió el asunto al Finanzgericht en lo relativo a los ejercicios controvertidos de 2009 y 2010.
Según el texto íntegro de la sentencia, el BFH fundamentó la devolución del asunto en el § 126 Abs. 3 Satz 1 Nr. 2 FGO (Ley alemana de la Jurisdicción Fiscal). Encomendó al Finanzgericht la decisión sobre las costas del procedimiento.
Según la sentencia, no procede denegar por completo la reducción ampliada, ya que la demandante no había arrendado todos los inmuebles a sociedades integradas en el grupo fiscal. Únicamente cabe la posibilidad de que las rentas procedentes de las cubiertas se hubieran contabilizado incorrectamente. Por tanto, el Finanzgericht debe aclarar si las rentas procedentes de las cubiertas se tuvieron en cuenta de forma incorrecta. Si así fuera, conforme al quinto principio rector de la sentencia, deberá compensarse mediante una corrección dentro del grupo fiscal.
Importancia práctica
La sentencia concreta los requisitos de la vinculación material en caso de cesión de cubiertas para instalaciones fotovoltaicas.
Para la práctica resulta especialmente relevante que la concesión de derechos contractuales de uso sobre cubiertas puede dar lugar, en principio, a una vinculación material. Sin embargo, lo determinante es si tales derechos de uso constituyen un activo esencial para la actividad de la sociedad operativa.
Para ello es necesaria una valoración global de las circunstancias. En particular, deben tenerse en cuenta la importancia económica de la actividad fotovoltaica, su proporción en los ingresos y su relevancia funcional para las demás líneas de negocio de la sociedad operativa.
Al mismo tiempo, el BFH deja claro que una importancia secundaria dentro de la empresa en su conjunto puede indicar que no existe un activo esencial para la actividad. La proporción de ingresos inferior al 1 % constatada en el caso controvertido constituía a este respecto un indicio esencial. No obstante, el BFH no estableció un umbral general de ingresos del 1 %.
Asimismo, las empresas deben tener en cuenta las consecuencias, a efectos del impuesto sobre actividades económicas, de las cesiones de uso dentro del grupo. Aunque no exista una escisión empresarial, las correcciones efectuadas dentro de una unidad fiscal a efectos del impuesto sobre actividades económicas pueden repercutir en el alcance de la reducción ampliada aplicable a inmuebles.
De este modo, la sentencia aporta una importante claridad a las empresas inmobiliarias que ceden cubiertas a sociedades vinculadas del grupo para explotar instalaciones fotovoltaicas. Al mismo tiempo, demuestra que el examen de la reducción ampliada aplicable a inmuebles siempre debe tener en cuenta las circunstancias empresariales concretas y los efectos de una unidad fiscal existente.
MTR Legal Rechtsanwälte asesora a empresas, inversores y particulares con patrimonios elevados en cuestiones de Derecho tributario relacionadas con el Derecho mercantil y societario. Encontrará más información en asesoramiento jurídico en Derecho tributario.