

Offshorevindenergi: Kritik af regeringens lovforslag
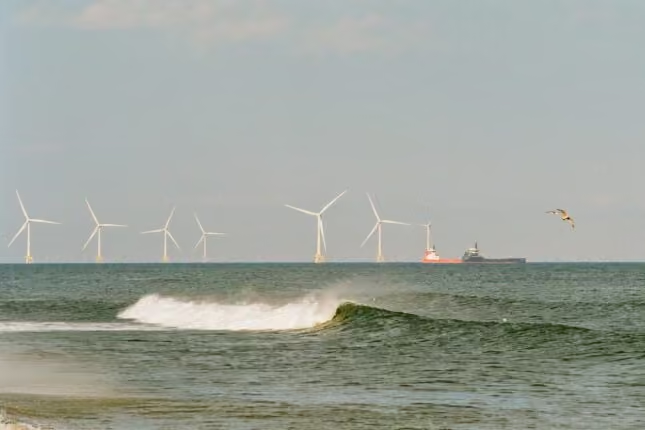
Regeringens forslag om offshorevindenergi kritiseres for differencekontrakter, udbudsmodel og manglende sikring af nettilslutning.
EU-Domstolen præciserer sundhedsanprisninger for kosttilskud
EU-Domstolen afklarer, hvornår oplysninger om indtagelse og anvendelse er sundhedsanprisninger, og hvordan risikohenvisninger skal udformes.
Hurtigere godkendelser af kraftværker og ellagre
Lovforslaget skal digitalisere og fremskynde godkendelser af kraftværker, ellagre, pumpekraftværker og offshoreinfrastruktur.
MTR Legal som hovedsponsor ved IR Globals årskonference 2025 i Berlin
Internationalt forbundet. Digitalt førende. Tænker som en virksomhed. I september 2025 var MTR Legal Rechtsanwalt als Headline Sponsor ved IR Global Årskonference “Legacy in Motion” til stede i Berlin. I fire dage samledes over 400 medlemmer fra mere end 75 lande – et stærkt internationalt forum for advokater, skatteeksperter og virksomhedsrådgivere. Vores Managing Partner Michael […]
Direktørens ansvar ved skattegæld
Dom fra Forvaltningsdomstolen i Baden-Württemberg – Az. 2 S 1297/24 En af fordelene ved et GmbH er den begrænsede hæftelse. Men det kan se anderledes ud, hvis direktøren tilsidesætter sine skattemæssige forpligtelser. I så fald kan han også personligt holdes ansvarlig, som en dom fra Forvaltningsdomstolen i Baden-Württemberg af 10.10.2024 viser (Az. 2 S […]
Effektiv dannelse af vurderingsenheder i energihandel forklaret
Dannelsen af vurderingsenheder inden for energihandel – Udviklinger og juridiske rammevilkår Inden for energihandlen er komplekse kontraktstrukturer og finansielle sikringer dagligdags. Mange virksomheder anvender derivatfinansielle instrumenter, såsom terminskontrakter og såkaldte sikringsforretninger, for at styre udsving i energipriser og minimere driftsøkonomiske risici. Regnskabsføringen af sådanne forretninger rejser regelmæssigt spørgsmål med henblik på handels- og skatteregnskab. Særligt […]
Konstatering af forfatningsmæssigheden af den Hessiske Statsskatteforordning
Den 23. januar 2025 bekræftede Hessisches Finanzgericht (Az. 3 K 663/24), at den nye statslige grundskattelov Hessen (HGrStG) opfylder de forfatningsmæssige krav. Baggrund for retssagen En privat grundejer, der ejer et tofamiliehus på en bebygget grund, klagede over det af skatteforvaltningen fastsatte grundskattetakstbeløb pr. skæringsdatoen 1. januar 2022. Hun argumenterede for, at den nye statslige […]
Bundesfinanzhof vurderer udsættelsesrenter på 1,5 % pr. måned som forfatningsstridige
Den Føderale Finansret (BFH) har ved beslutning af 8. maj 2024 (Az. VIII R 9/23) forelagt Forfatningsdomstolen spørgsmålet, om de lovbestemte udsættelsesrenter på 0,5% månedligt (6% årligt) for perioden 1. januar 2019 til 15. april 2021 overtræder lighedsprincippet i artikel 3, stk. 1, i Grundloven. Desuden har FG Köln også udtrykt forfatningsretlig tvivl ud over […]
Erstatning for UniImmo Wohnen ZBI
I juni 2024 faldt værdien af den åbne ejendomsfond UniImmo Wohnen ZBI med 17 procent, og investorerne mistede mange penge. Nu har retten i Stuttgart tildelt en investor erstatning (Az. 12 O 287/24), fordi hun blev fejlagtigt rådgivet af den formidlende bank. Grundlaget for erstatningskrav i tysk lovgivning er baseret på forskellige juridiske og kontraktlige […]
Skattekontrol for influencere i fokus – Hvad skal du gøre nu
I takt med den stigende digitalisering af økonomiske aktiviteter kommer også sociale medie-aktører i stigende grad i finansmyndighedernes søgelys. I Nordrhein-Westfalen har myndighederne reageret på denne udvikling og iværksat målrettede efterforskninger mod personer, der opnår indtægter via platforme som Instagram, TikTok eller YouTube. Der fokuseres især på situationer, hvor skattepligtige indtægter ikke er blevet erklæret […]